Payment gateway dan payment aggregator: apa bedanya?
Baiyar memosisikan produknya sebagai payment aggregator: satu integrasi untuk payment link atau hosted checkout dengan metode dari provider yang didukung. Pelajari alurnya dan tanggung jawab tiap pihak.
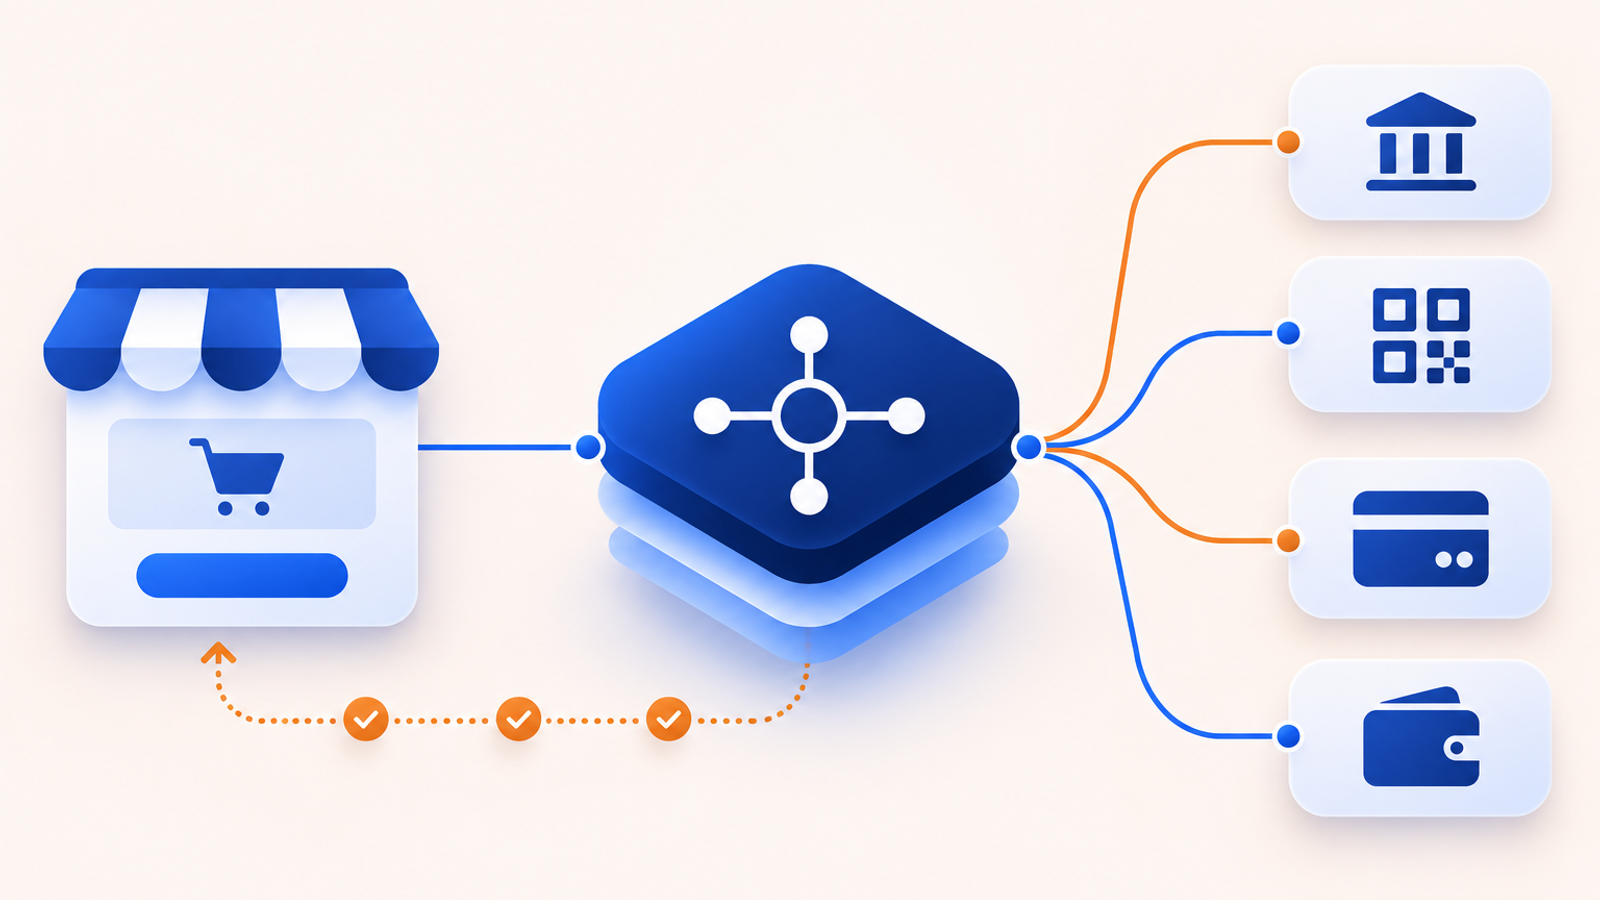
Payment gateway menghubungkan checkout ke penyedia pembayaran dan meneruskan permintaan transaksi. Payment aggregator memberi merchant satu integrasi untuk memakai layanan dari beberapa penyedia yang terhubung. Baiyar menggunakan model ini: merchant membuat payment link atau memakai hosted checkout, pelanggan memilih metode yang aktif untuk merchant tersebut, lalu Baiyar meneruskan permintaan ke provider yang didukung. Provider memproses pembayaran dan mengirim status transaksi kembali ke Baiyar.
Payment gateway: menghubungkan checkout dengan pemrosesan pembayaran
Payment gateway menghubungkan checkout merchant ke proses pembayaran. Pembeli memilih metode pembayaran, lalu sistem mengirim permintaan transaksi melalui gateway ke penyedia yang mendukung metode tersebut. Status hasilnya kembali ke sistem merchant.
- Checkout membuat permintaan pembayaran beserta nominal dan referensi transaksi.
- Gateway meneruskan permintaan ke penyedia pembayaran atau jaringan yang sesuai.
- Penyedia mengirim status transaksi. Gateway dapat menampilkannya di dashboard atau meneruskannya lewat API dan webhook.
Sebagian gateway juga menyediakan halaman checkout, pilihan metode pembayaran, dan laporan transaksi. Namun, proses acquiring dan penerusan dana bisa dilakukan oleh penyedia lain, tergantung kerja sama yang digunakan.
Payment aggregator: mengelola layanan untuk banyak merchant
Payment aggregator biasanya menyediakan satu integrasi untuk beberapa merchant atau submerchant. Layanannya dapat mencakup onboarding merchant, identitas merchant, pelaporan transaksi, dan penghubung ke satu atau beberapa penyedia pembayaran. Beberapa model juga mengoordinasikan settlement ke merchant.
Cakupan layanan berbeda-beda. Istilah aggregator saja tidak menjelaskan siapa yang memiliki hubungan dengan merchant, ke mana dana bergerak, atau siapa yang menangani keterlambatan, refund, dan sengketa.
Kedua istilah ini bisa tumpang tindih
Sebuah gateway dapat menjalankan fungsi aggregator juga. Satu produk bisa meneruskan data pembayaran sekaligus mengelola onboarding atau operasi settlement. Karena itu, gateway dan aggregator bukan dua kategori yang selalu terpisah.
Bank Indonesia menjelaskan payment gateway sebagai layanan elektronik yang memungkinkan merchant memproses pembayaran dengan kartu, uang elektronik, atau proprietary channel. Dalam aturan QRIS tahun 2025, BI mendefinisikan Merchant Aggregator secara lebih spesifik sebagai pihak selain PJP yang mengakuisisi merchant QRIS dan meneruskan dana hasil transaksi QRIS kepada merchant melalui kerja sama dengan PJP. Definisi QRIS ini tidak otomatis berlaku sebagai sebutan umum untuk semua produk aggregator.
Aturan PJP juga melihat aktivitas penyedia jasa, termasuk payment initiation dan/atau acquiring services. Untuk memahami peran sebuah layanan, periksa aktivitas dan mitra yang terlibat. Nama produk saja tidak menunjukkan status atau kewajiban perizinannya.
Yang perlu dibandingkan sebelum memilih
Minta penyedia menjelaskan satu transaksi dari checkout sampai dana diterima merchant. Lalu pastikan:
- Siapa yang membuat perjanjian dengan merchant dan menjalankan onboarding?
- Penyedia mana yang memproses setiap metode pembayaran, dan identitas merchant apa yang muncul di catatan transaksi?
- Siapa yang meneruskan settlement, kapan jadwalnya, dan bagaimana biaya atau penyesuaian dicatat?
- Siapa yang menangani refund, sengketa, pembayaran gagal, dan settlement terlambat?
- Apakah laporan transaksi dan settlement bisa diunduh atau diakses lewat API?
- Aktivitas dan kewajiban kepatuhan apa yang berlaku untuk tiap pihak dalam alur tersebut?
Gateway bisa cocok untuk bisnis yang sudah memiliki hubungan langsung dengan penyedia pembayaran dan membutuhkan integrasi checkout. Aggregator dapat mengurangi jumlah integrasi atau langkah onboarding jika bisnis mengelola beberapa merchant atau kanal pembayaran. Bandingkan kontrak, rincian biaya, alur dana, dan proses dukungannya. Label gateway atau aggregator tidak menjamin biaya lebih rendah atau settlement lebih cepat.
Referensi: Bank Indonesia: Payment Gateway; PBI 23/6/PBI/2021 tentang Penyedia Jasa Pembayaran; PADG 3/2025 tentang QRIS.